インドネシアでは「農家向け農業×融資」が注目されたらしい。
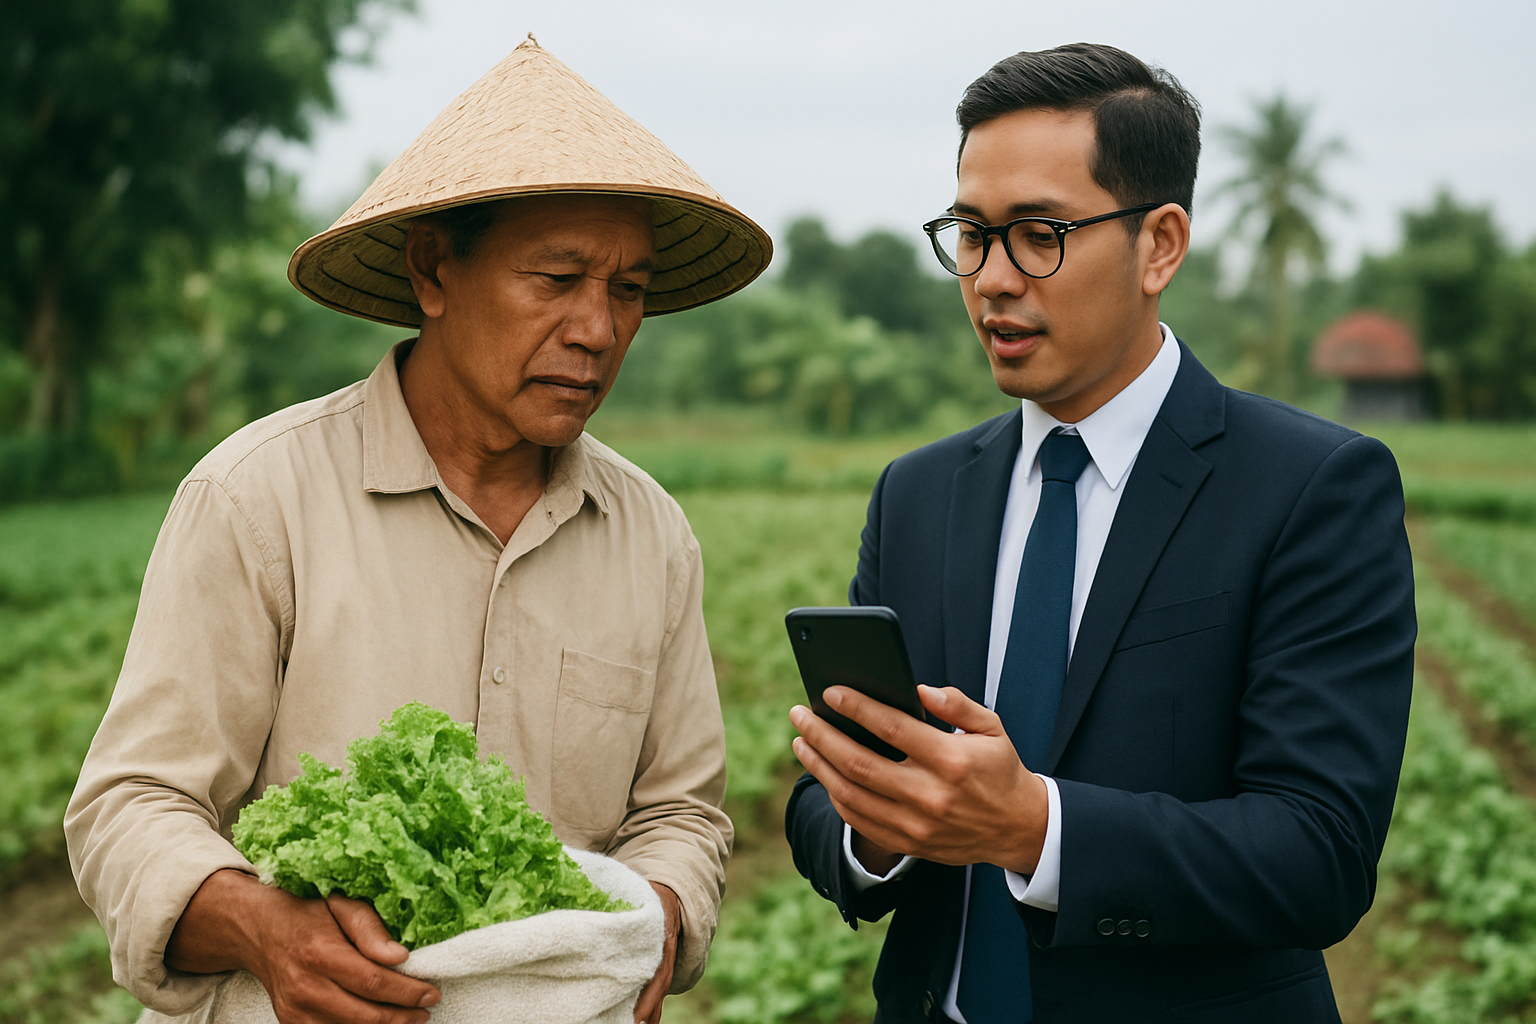
インドネシアでは、農家から農産物を集めて販売する仕組みと、農家への融資・信用評価を組み合わせるアグリテックが登場しました。TaniHubなど、2010年代後半に生まれたサービス群を通じて、農業の取引データを金融に活用する可能性と難しさが見えてきています。
 これ、日本でもイケる?
ビジネス概要
Business overview
このビジネスは、小規模農家と農産物の買い手をデジタルでつなぎ、販売や生産に関する情報を蓄積しながら、農家への融資や信用供与にもつなげようとするものです。従来は、農家がどれだけ生産し、どこに販売し、いつ入金されるかといった情報が分散していました。そこで、農産物の集荷・販売プラットフォームを金融サービスの入口にします。農家にとっては販路と資金調達をまとめて相談できる可能性があり、金融機関にとっては取引データを審査の参考にできる点が新しさです。ただし、元記事本文を十分取得できていないため、TaniHubが現在どの金融機能をどの範囲で提供しているか、また各社の具体的な成果は要追加調査です。
- 小規模農家の農産物販売と買い手との取引をデジタルでつなぐ
- 生産・販売・入金などの取引データを信用評価に活用しようとする
- 農業の販路開拓と資金調達を一体化する発想
海外での主なターゲット
インドネシアの小規模農家、農産物の買い手、農業関連企業、農家向け融資を検討する金融機関や投資家
農業とフィンテックを一体化できる可能性
元記事の概要では、TaniHubなどが、フィンテックが中小企業向け融資で果たした役割を小規模農業にも広げようとしていたと説明されています。販路や取引データを持つ事業者が、金融の入口になる点が注目されました。
2010年代後半に複数のサービスが登場
TaniHub、Crowde、iGrow、Sayurboxなど、インドネシアの農業を変えようとするプラットフォーム群が生まれました。一社だけの試みではなく、ひとつの世代として市場を形成したことが特徴です。
成長だけでなく、融資の難しさも見えてきた
2026年のインドネシアのアグリテック市場は、資金調達や利用者拡大だけでなく、農家に信用を与えることの難しさも問う段階に入っています。記事タイトルが示す「信用のパラドックス」は、農家を支援するために融資が必要である一方、十分なデータや返済能力の確認が難しいという問題を指すものと考えられます。
日本で流行る?
In Japan?
日本でも流行りそう度
★★★☆☆
日本でも、農家の出荷履歴、契約販売、入金実績、作付け情報などを金融機関や農業法人と共有し、融資や資材購入に生かす仕組みは考えられます。一方、日本では農協、地方銀行、信用金庫、自治体、農業法人など既存の関係者が多く、海外のプラットフォームをそのまま持ち込むのは簡単ではありません。農家向けに直接融資するより、まずは販売管理と資金繰りの可視化から始め、金融機関やリース会社と連携する形が現実的です。なお、元記事本文の取得情報が限定的なため、海外での具体的な成長実績や収益性は要追加調査です。
- 日本で狙う顧客
- 農業法人、規模を拡大したい個人農家、施設園芸事業者、農産物の集荷・加工・販売会社、農家向け融資を行う地方銀行や信用金庫
- 候補となる都市・エリア
- 札幌・帯広周辺。農業法人や大規模生産者が多く、販売・生産データを使った資金繰り支援の実証を始めやすいと考えられます。ただし、特定地域での事業実績を示すものではなく、編集部による展開候補の分析です。
日本で事業化した場合の収益シミュレーション
Simulation
- 初期投資
- ¥9,800,000
- 想定月商
- ¥750,000
- 月間営業利益
- ¥-355,000
- 年間利益
- ¥-4,260,000
想定条件
- 想定顧客単価
- ¥25,000 / 人
- 1日あたり顧客数
- 30人 / 日
月次の収支試算
月間売上
¥750,000
月間家賃
-¥80,000
月間人件費
-¥650,000
月間原価
-¥75,000
月間営業利益
¥-355,000
事業性の指標
- 年間利益
- ¥-4,260,000
- 損益分岐点売上
- ¥1,144,444
※掲載している収益・費用等の数値は、公開情報や一定の仮定をもとにした参考シミュレーションです。実際の事業成果を保証するものではありません。
出典・参考情報
SOURCES & REFERENCES